0120-843-660


お急ぎの方は、お電話でも承っております。
お見積もり無料!携帯からでもOK!
 0120-843-660
通話料無料 受付時間:平日 10:00〜18:00
株式会社MJE:TOKYO PRO MARKET上場(証券コード:433A)
株式会社MJE:TOKYO PRO MARKET上場(証券コード:433A)
お急ぎの方は、お電話でも承っております。
お見積もり無料!携帯からでもOK!
0120-843-660
通話料無料 受付時間:平日 10:00〜18:00
最短当日回答!
OA機器(コピー機)のプロにお任せください!
 無料見積・相談する
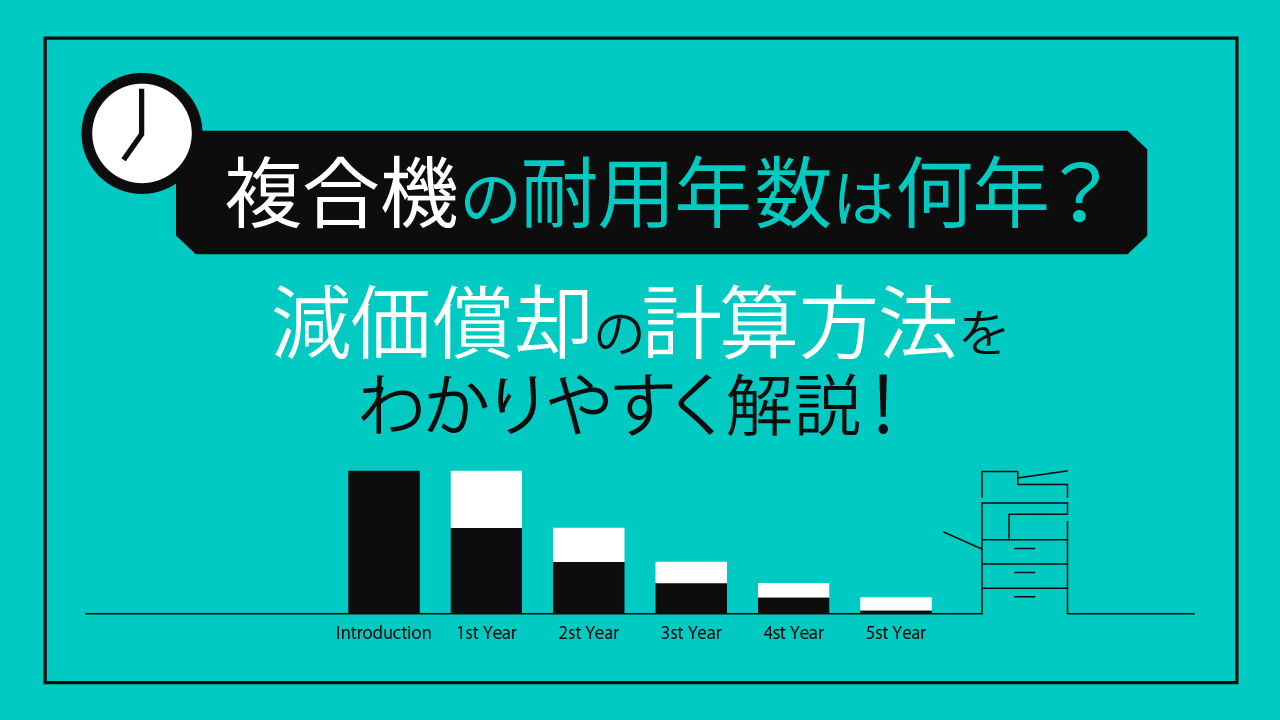
複合機・コピー機の法定耐用年数は5年です。国税庁の耐用年数表では、複合機は事務機器の「複写機」などに該当し、減価償却する際の基準となる期間が定められています。
ただし、法定耐用年数は税務上の基準であり、複合機が実際に何年間使えるかを示すものではありません。また、中古複合機の場合は耐用年数が短くなることがあり、購入金額によっては通常の減価償却以外の方法で経費処理できる場合もあります。
この記事では、複合機の法定耐用年数や中古品の計算方法、定額法・定率法による減価償却の違いを解説します。購入金額に応じた経費処理や、リース契約との関係も紹介するので、複合機の導入や経理処理の参考にしてください。
【相談無料】最適な複合機選びをサポート!
複合機の導入でお困りではありませんか? 導入の目的や日々の印刷枚数などにあわせて、お客様に最適なプランをご提案します。
初めての導入でも、安心してご相談ください。
\ 入力項目を5つ記入するだけ! /
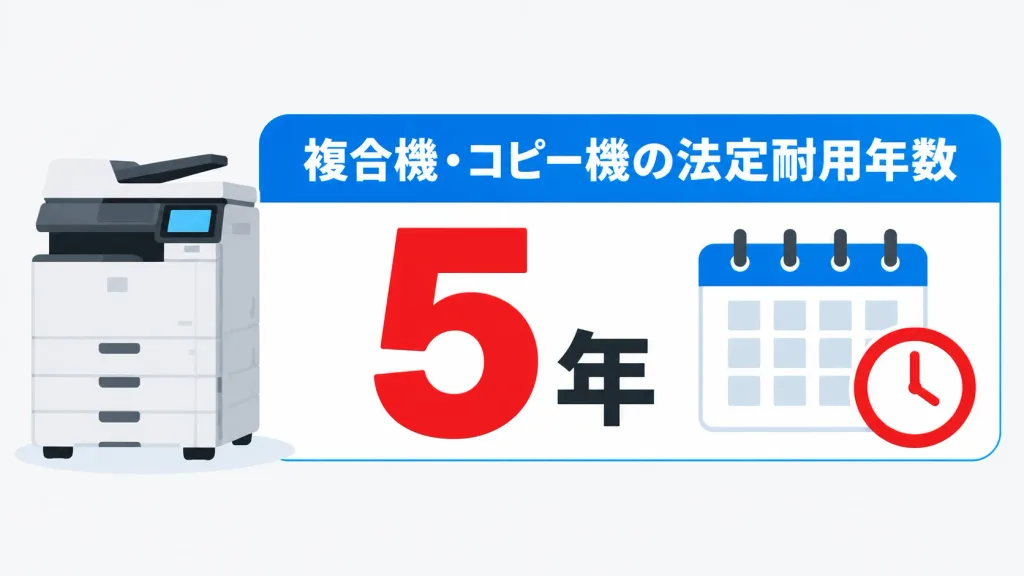
複合機・コピー機の法定耐用年数は、原則として5年です。
コピー機・複合機の法定耐用年数とは、税法上で定められた資産の償却期間のことです。この期間は、複合機のような高額機器の減価償却に適用され、会計上の基準として購入費用を分割して経費に計上する際に使われます。
税法では、コピー機・複合機を始めとした事務機器ごとに、それぞれ異なる耐用年数が定められており、これに基づいて企業は減価償却を行います。
法定耐用年数の5年を経過しても、複合機を使い続けることは可能です。
法定耐用年数とは税法上の基準であり、実際の寿命を示すものではありません。5年とされている耐用年数を過ぎても、適切なメンテナンスを行えば、複合機の寿命を10年、15年と延ばすことも可能です。
ただし、長期間使用している複合機は、メーカーが修理用の部品を保管する「部品保有期間」も確認しておきましょう。一般的に、「部品保有期間は販売終了後5~7年」が目安になります。部品保有期間を過ぎた複合機が故障すると、部品が手に入らず修理ができない可能性があるため注意が必要です。その場合は、新たに購入するか、別のリース契約での入れ替えが必要になります。
法定上の耐用年数ではなく実際の複合機の寿命については、こちらの記事で解説しています。
中古のコピー機・複合機は、購入価格が新品価格の50%を超えている場合、新品と同じく法定耐用年数である5年が適用されます。しかし、購入価格が新品価格の50%以下の場合は、新品と同じ5年ではなく、耐用年数が短くなります。
中古品の耐用年数は、以下の方法で計算します。
製造年月日から計算して、法定耐用年数をすでに超えている場合は、「法定耐用年数の20%」が残りの耐用年数になります。
法定耐用年数 × 0.2
例えば、複合機の法定耐用年数は5年のため、
5年 × 0.2 = 1年
計算結果は1年ですが、計算結果が2年未満の場合は耐用年数を2年とします。
したがって、法定耐用年数の5年をすべて経過した中古複合機は、耐用年数が2年となります。
法定耐用年数を一部経過した中古資産は、残りの法定耐用年数に、「経過年数の20%」を足して耐用年数を計算します。
(法定耐用年数 - 経過年数)+(経過年数 × 0.2)
例えば、耐用年数を2年経過している複合機の場合、次のようになります。
(5年 - 2年)+(2年×0.2)= 3年4ヶ月
計算結果は3年4ヶ月となりますが、1年未満の端数がある場合は、その端数は切り捨てのため、この例では「3年」となります。
・試算結果が2年に満たない場合には、耐用年数は2年とする
・1年未満の端数がある場合は、その端数を切り捨て
ここでは、コピー機・複合機の法定耐用年数が5年であることを踏まえ、どのように減価償却を行うかについて解説します。
減価償却の主な計算方法には「定額法」と「定率法」があり、どちらを適用するかによって、毎年計上する減価償却費が異なります。
減価償却とは、長期間使用する資産の取得価額を、耐用年数に応じて複数年に分けて費用計上する仕組みです。
例えば、100万円の複合機を購入し、定額法で5年間にわたって減価償却する場合は、原則として毎年20万円ずつ費用として計上します。これにより、購入時の大きな支出を避け、毎年一定額を計上することで、財務状況をより把握しやすくなります。
さらに、減価償却は原則として、複合機を事業で使い始めた時点から行います。事業年度の途中から使用した場合は、使用月数に応じた計算が必要です。
ここからは、次の条件で定額法と定率法を比較します。
定額法は、その名の通り、毎年同じ額を減価償却費として計上する方法です。定額法は毎年の減価償却費が一定になるため、費用の見通しを立てやすい点が特徴です。
取得価額 × 定額法の償却率
※取得価額=購入代金+付随費用(運送費、設置費用、手数料など)
法定耐用年数5年の場合、定額法の償却率は0.200です。
例えば、100万円で購入した複合機の場合、次のように計算します。
100万円(取得価格)× 0.200(償却率)= 20万円(償却額)
この場合、原則として毎年20万円を減価償却費として計上します。
ただし、最終年(5年目)には、残存簿価として1円を帳簿に残す必要があるため、5年目の償却額は20万から1円を差し引いた19万9,999円となります。
残存簿価とは、法定耐用年数を過ぎた後でも、資産の価値が完全にゼロにはならないことを示すため、帳簿上に最小限の価値を残しておくために行う処理です。
定率法は、原則として未償却残高に一定の償却率を掛けて計算する方法です。初年度の償却額が大きく、その後は償却額が減少していく特徴があります。
①初年度:取得価額 × 定率法の償却率
②2年目以降:未償却残高 × 定率法の償却率
2012年4月1日以降に取得した法定耐用年数5年の複合機では、200%定率法の償却率0.400を使用します。
100万円の複合機の場合、初年度の減価償却費は次のようになります。
100万円 × 0.400 = 40万円
2年目は、残りの60万円に償却率0.400をかけます。
60万円× 0.400 = 24万円
また、定率法では「償却保証額」が定められています。通常の償却率で計算した金額が償却保証額を下回った場合は、改定償却率に切り替えて計算します。
※改定償却率とは、改定取得価額に対しその償却費の額がその後同一となるように当該資産の耐用年数に応じた償却率をいいます。
法定耐用年数5年の場合、保証率は0.10800、改定償却率は0.500です。
100万円の複合機では、償却保証額は次のようになります。
100万円(取得価額) × 0.108(保証率) =10万8,000円(償却保障額)
償却保障額は10万8,000円となり、この金額を下回らないように償却します。
①初年度:「取得価額 × 定率法の償却率」
100万円(取得価額)× 0.4(償却率)= 40万円(未償却残高:100万円 - 40万円 = 60万円)
②2年目以降:「未償却残高 × 定率法の償却率」
2年目:60万円 × 0.4 = 24万円(未償却残高:60万円 - 24万円 = 36万円)
3年目:36万円 × 0.4 = 14.4万円(未償却残高:36万円 - 14.4万円 = 21.6万円)
4年目:21.6万円 × 0.5 = 10.8万円(未償却残高:21.6万円 - 10.8万円 = 10.8万円)
5年目:10.8万円 - 1円 = 10万7,999円(未償却残高:1円)
残存簿価:1円
4年目に、償却率が0.4から0.5に変わっています。これは償却率を0.4で計算した場合、償却保証額である10.8万円を下回ったため、4年目からは改定償却率が適用され、0.5で計算されています。
定額法と定率法では、5年間の償却総額は同じでも、各年度に計上する金額が異なります。

定額法と定率法の大きな違いは、費用を計上するタイミングです。
| 比較項目 | 定額法 | 定率法 |
|---|---|---|
| 償却額の特徴 | 原則として毎年一定 | 初年度ほど多く、年々減少 |
| 計算方法 | 比較的シンプル | 償却保証額などの計算が必要 |
| 費用計上の傾向 | 複数年に均等に配分 | 初期の年度に多く配分 |
定額法は毎年の費用を一定にしやすく、定率法は初期の年度に多くの減価償却費を計上できるという違いがあります。
ただし、どちらの方法でも自由に選べるわけではありません。
複合機のような器具・備品では、税務上の法定償却方法は原則として法人が定率法、個人事業主が定額法です。別の方法を選定する場合には、定められた手続きが必要になります。
また、すでに採用している償却方法を変更する場合は、原則として事前に「減価償却資産の償却方法の変更承認申請書」を提出し、税務署長の承認を受けなければなりません。
定率法を採用すれば必ず節税になるというわけでもありません。償却方法によって費用を計上する時期が変わるため、自社の会計方針や税務上の条件を確認して判断することが大切です。
参考:国税庁|No.5407 減価償却資産の償却方法の変更手続
コピー機・複合機の勘定科目は、購入価格によって変わります。
| 購入価格 | 勘定科目 |
|---|---|
| 10万円未満 | 消耗品費 |
| 10万円以上 | 工具器具備品 |
勘定科目を判断する価格は10万円が1つのラインとなっています。取得価額が10万円未満の場合は「消耗品費」となり、一括経費として計上できるので、減価償却は必要ありません。
それに対し、取得価額が10万円以上の場合は「工具器具備品」となり、固定資産に該当します。
この場合は、耐用年数を5年とし減価償却する必要があります。
また、取得価額が10万円以上20万円未満の場合は、「一括償却資産」として処理することができます。一括償却資産の場合、法定耐用年数に関係なく、取得価額の「3分の1を3年間にわたって減価償却」することができます。
また中小企業の場合は特例があり、取得金額が40万円未満(事業年度における取得価額の合計額が300万円)であれば、一括計上が可能です(少額減価償却資産の特例)。
少額減価償却資産の特例とは、一定の要件を満たす中小企業者等が、対象となる資産の取得価額を、使用を開始した年度に全額経費処理できる制度です。
2026年4月1日以降に取得等した資産については、対象となる取得価額の基準が従来の30万円未満から40万円未満に引き上げられました。
主な適用条件は次のとおりです。
※法人の対象要件には、大規模法人との関係や特定法人に関する条件などもあります。また、事業年度が1年未満の場合は年間限度額が調整されます。
例えば、35万円の複合機を購入した場合、通常であれば法定耐用年数に応じて減価償却します。しかし、少額減価償却資産の特例の適用条件を満たせば、使用を開始した年度に全額を経費処理できる場合があります。
ただし、制度を使えるかどうかは企業の規模や申告方法、取得時期などによって異なります。また、2026年3月31日以前に取得等した資産については、原則として従来の30万円未満の基準で判定します。
特例の適用を検討する際は、税理士や経理担当者に確認しましょう。
参考:国税庁|No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例
複合機・コピー機の法定耐用年数は5年です。ただし、これは税務上の基準であり、実際に使用できる期間やリース契約期間とは異なります。
また、中古複合機は使用可能期間の見積もりや簡便法によって耐用年数が変わることがあります。取得価額が少額の場合は、通常の減価償却以外の方法で経費処理できる場合もあります。
複合機を導入・入れ替えする際は、法定耐用年数や税務上の取り扱いを確認するとともに、本体価格や保守料金、使用状況などを考慮して導入方法を選びましょう。
業務用コピー機・複合機をご検討されている中で、こんなお悩みありませんでしょうか?
このようなお悩みをお持ちの方は、ビズオールにお気軽にご相談ください。
弊社は2006年に創業以来、全国5万社の取引実績をもとに、豊富な知識と仕入れ力を活かし、他社よりもお安くご提案できます!またカウンター料金も格安でご提供させてただいております。さらに、導入後も安心してご利用いただけるよう、メンテナンスとサポート体制も充実!
お見積り依頼や無料相談は、24時間365日受付中!
導入をご検討中の担当者さまや、複合機についてご質問がある担当者さまは、下記のフォームからお気軽にお問い合わせください!
お急ぎの方はお電話にてお問い合わせください

0120-843-660受付時間 平日 10:00~18:00


理由
1
メーカー直だから
コスパ抜群
理由
2
月々の保守料金まで
しっかり抑えられる
理由
3
安心の
メーカー+自社メンテ
理由
4
安心と
信頼の実績
理由
5
新規開業や個人事業主の
実績も豊富
理由
6
場所も納期も
柔軟に対応可能
※ 業界最安価格は京セラ製複合機が対象です。他メーカーの複合機も特別価格でご提案いたします。
※ 当社は、京セラ複合機の国内販売台数No.1の実績を持つ一次代理店です。
※ 一部の離島などは対応できない場合がございます。また、納期「2日」は確約ではございません。詳しくはお問い合わせください。
お急ぎの方は、お電話でも承っております。
お見積もり無料!携帯からでもOK!
 0120-843-660
通話料無料 受付時間:平日 10:00〜18:00
最短当日回答!
OA機器(コピー機)のプロにお任せください!
 無料見積・相談する